Trong bối cảnh chính sách tiền tệ và lãi suất ngân hàng đang có những biến động phức tạp, bài toán lãi vay mua đất 2026 trở thành rào cản lớn đối với các nhà đầu tư bất động sản truyền thống. Khi lãi suất neo ở mức cao, việc sử dụng đòn bẩy tài chính quá lớn vào các phân khúc “đất chết” hoặc căn hộ có tỷ suất cho thuê thấp đang dẫn đến rủi ro dòng tiền âm (negative carry),.
1. Thực trạng lãi suất và áp lực lên bất động sản truyền thống
Hiện nay, bối cảnh thị trường đang ghi nhận những chuyển biến đáng chú ý:
- Thanh khoản chững lại: Do ảnh hưởng từ chính sách tiền tệ và lãi suất tăng cao, nhiều nhà đầu tư lựa chọn giữ tiền mặt thay vì dùng đòn bẩy tài chính để mua bất động sản.
- Rủi ro từ đòn bẩy: Phân khúc căn hộ đô thị đang có tỷ suất lợi nhuận cho thuê lao dốc xuống mức dưới 2%, không đủ để bù đắp chi phí lãi vay và phí quản lý,.
- Sự sàng lọc mạnh mẽ: Thị trường đang loại bỏ những mô hình đầu cơ đơn thuần, chuyển dịch sang thời kỳ định giá tài sản dựa trên năng lực khai thác thực tế.
2. Farmblock: Giải pháp đầu tư “vốn nhỏ”, không phụ thuộc lãi vay
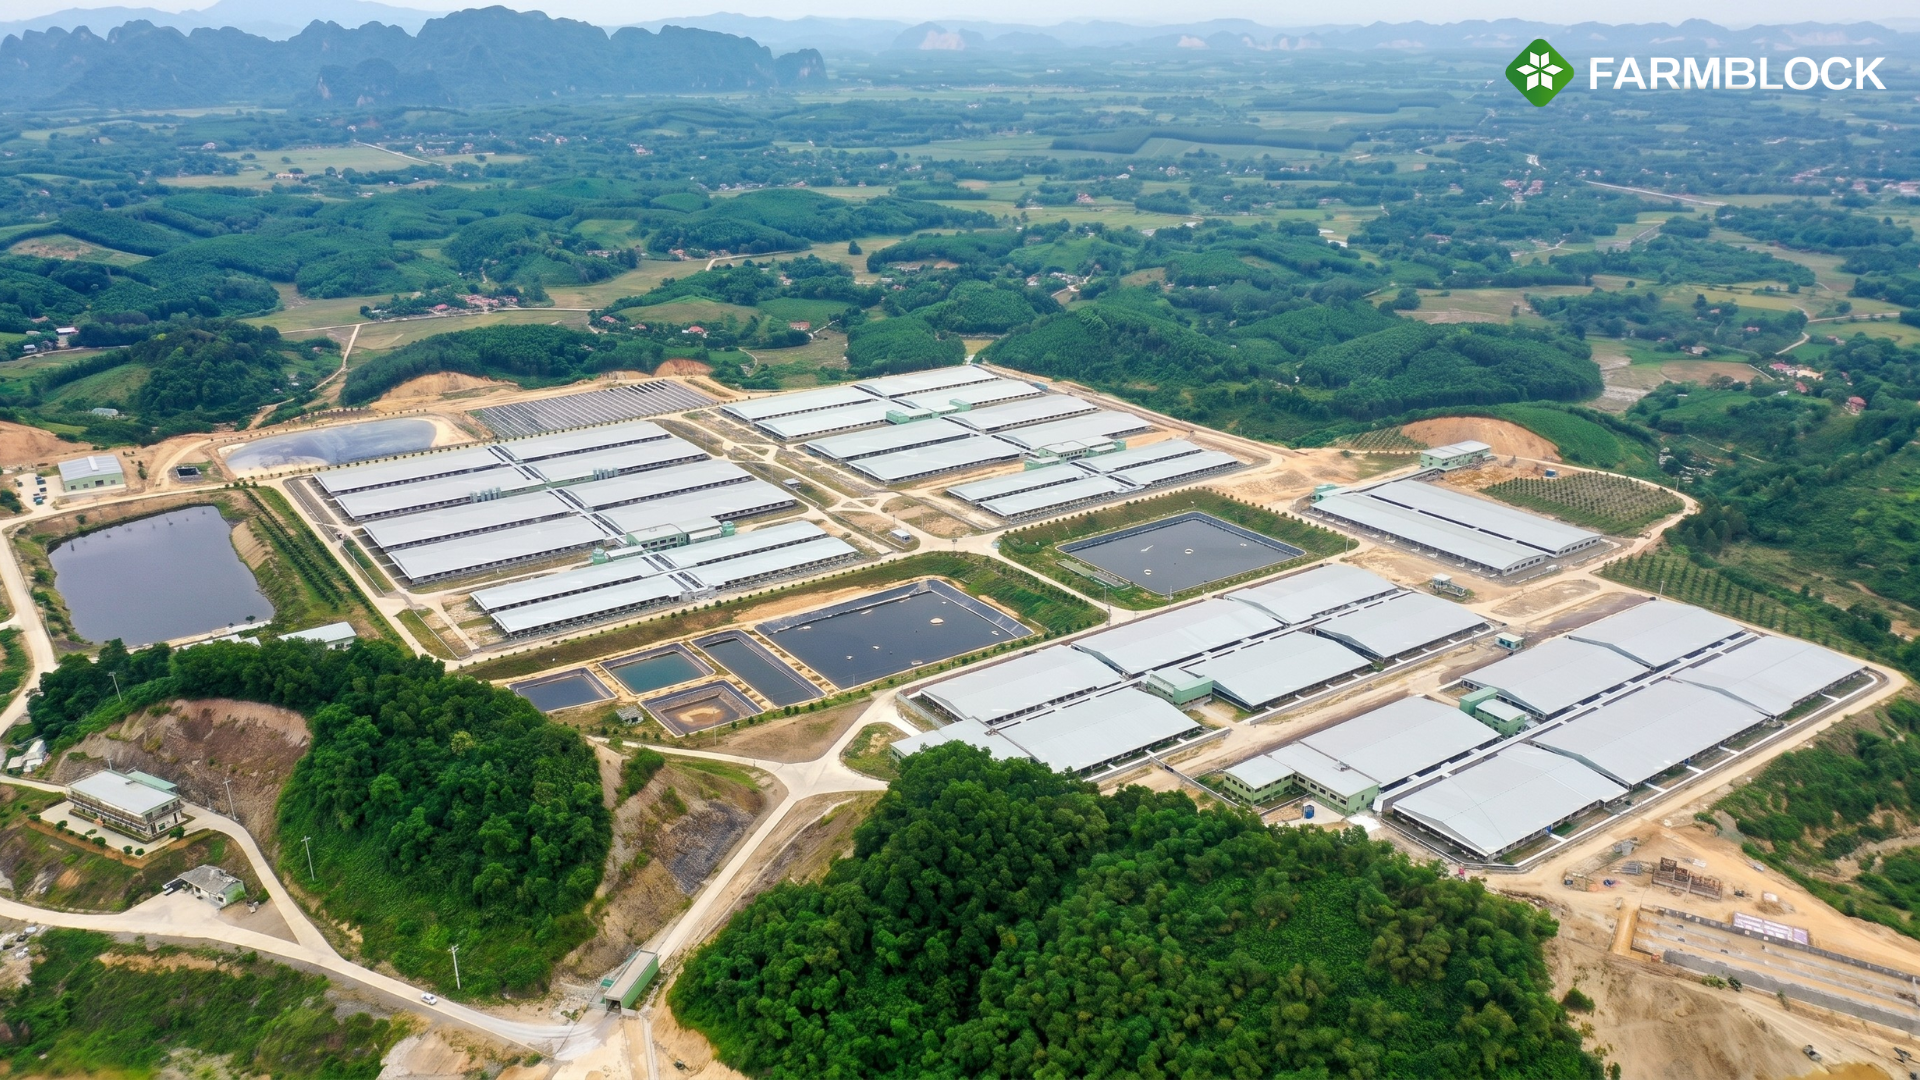
Thay vì phải đối mặt với áp lực lãi vay ngân hàng để sở hữu các quỹ đất lớn trị giá hàng chục tỷ đồng, mô hình Farmblock mang đến cơ hội tiếp cận tài sản thực với suất đầu tư cực kỳ linh hoạt,.
- Hạ thấp rào cản vốn (CapEx): Chỉ với khoảng 200 triệu VNĐ, nhà đầu tư có thể sở hữu ngay 1.000m2 đất nông nghiệp công nghệ cao có sổ đỏ riêng,.
- Sở hữu thực, pháp lý sạch: Việc tách sổ riêng giúp nhà đầu tư nắm giữ tài sản có tính thanh khoản cao, dễ dàng chuyển nhượng mà không bị kẹt trong các bài toán nợ vay phức tạp,.
3. Hiệu suất sinh lời đối đầu với lãi suất ngân hàng
Điểm mấu chốt để vượt qua giai đoạn lãi suất biến động là sở hữu một “nhà máy sản xuất lợi nhuận” ngay trên mảnh đất của mình,.
- Lợi nhuận đa tầng (Triple-Yield): Một tài sản Farmblock vận hành đồng thời 3 động cơ tạo tiền: dòng tiền từ sản lượng cà phê Robusta chất lượng cao, dòng tiền dịch vụ Farmstay và thặng dư địa tô tăng trưởng trung bình 8%/năm,.
- Tỷ suất ROI đột phá: Từ năm thứ 4, lợi nhuận ròng canh tác kỳ vọng đạt tới 25,2%, vượt xa lãi suất tiền gửi tiết kiệm và chi phí lãi vay mua đất thông thường,.
- Tấm nệm giảm xóc: Ngay cả trong kịch bản thị trường khó khăn nhất (Stress test), dòng tiền vận hành vẫn đảm bảo dương 10,3%/năm, giúp tài sản tự bảo vệ trước các cú sốc tài chính.
4. Công nghệ quản trị – Minh bạch hóa dòng tiền
Để nhà đầu tư yên tâm “đổ tiền” vào tài sản thực mà không cần thường xuyên có mặt tại thực địa, Farmblock ứng dụng hạ tầng công nghệ 4.0,.
- Hệ thống cảm biến IoT & Camera AI: Giám sát 24/7 độ ẩm, pH và tình trạng cây trồng trực tiếp qua ứng dụng điện thoại,.
- Nhật ký canh tác số: Mọi chi phí vận hành (OPEX) được ghi nhận tự động và minh bạch, giúp nhà đầu tư kiểm soát dòng tiền một cách chủ động,.
5. Đòn bẩy pháp lý từ Luật Đất đai 2024
Cơ hội đầu tư vào Farmblock càng trở nên vững chắc nhờ Luật Đất đai 2024, cho phép sử dụng đất nông nghiệp kết hợp đa mục đích (sản xuất kết hợp du lịch trải nghiệm),. Điều này không chỉ bảo vệ dòng tiền dịch vụ mà còn giúp tối ưu hóa tỷ suất hoàn vốn (ROI) mà không vướng phải rào cản pháp lý cực đoan như trước đây.
Kết luận
Trong chu kỳ 2024-2026, thay vì mạo hiểm với các khoản lãi vay mua đất cho những phân khúc không tạo ra giá trị sử dụng, nhà đầu tư thông minh đang dịch chuyển sang BĐS nông nghiệp đa mục đích,. Với suất đầu tư thấp, pháp lý an toàn và dòng tiền thực vượt trội, Farmblock chính là “vịnh tránh bão” hoàn hảo giúp tài sản của bạn không ngừng sinh sôi bất chấp biến động lãi suất.
——————————————————————————–
Farmblock – Thấy tận mắt, tin tận tâm. Hành trình kiến tạo giá trị thực trên đất đỏ Bazan.