Trong bối cảnh bất động sản truyền thống đang neo ở mức giá cao so với thu nhập bình quân và lãi suất ngân hàng có những biến động phức tạp, việc sử dụng đòn bẩy tài chính thông qua hình thức thế chấp chính tài sản dự định mua trở thành lựa chọn ưu tiên của nhiều nhà đầu tư. Tuy nhiên, để tối ưu hóa dòng tiền và tránh rủi ro “dòng tiền âm” (negative carry), nhà đầu tư cần nắm rõ quy trình pháp lý và lựa chọn những tài sản có năng lực khai thác thực tế.
1. Điều kiện tiên quyết để vay vốn thế chấp bằng tài sản mua
Để ngân hàng chấp nhận giải ngân cho khoản vay mua đất dựa trên chính mảnh đất đó, tài sản phải đáp ứng các tiêu chuẩn khắt khe về pháp lý và thanh khoản:
- Sổ đỏ riêng biệt: Tài sản phải có Giấy chứng nhận quyền sử dụng đất riêng, không tranh chấp và có pháp lý sạch.
- Tính thanh khoản cao: Ngân hàng ưu tiên những khu vực có tiềm năng tăng trưởng và hạ tầng rõ ràng.
- Giá trị định giá: Ngân hàng sẽ thực hiện thẩm định độc lập để xác định hạn mức vay, thường dao động từ 50-70% giá trị thực tế của tài sản.
2. Quy trình thủ tục vay vốn chi tiết
Quy trình này đòi hỏi sự phối hợp chặt chẽ giữa người mua, người bán và ngân hàng:
Bước 1: Chuẩn bị hồ sơ pháp lý và năng lực tài chính
Nhà đầu tư cần cung cấp các giấy tờ nhân thân (CCCD, xác nhận cư trú) và chứng minh nguồn thu nhập ổn định để đảm bảo khả năng trả nợ. Điều này rất quan trọng vì lãi suất tăng cao khiến ngân hàng siết chặt việc kiểm tra năng lực tài chính của bên vay.
Bước 2: Thẩm định giá và phê duyệt khoản vay
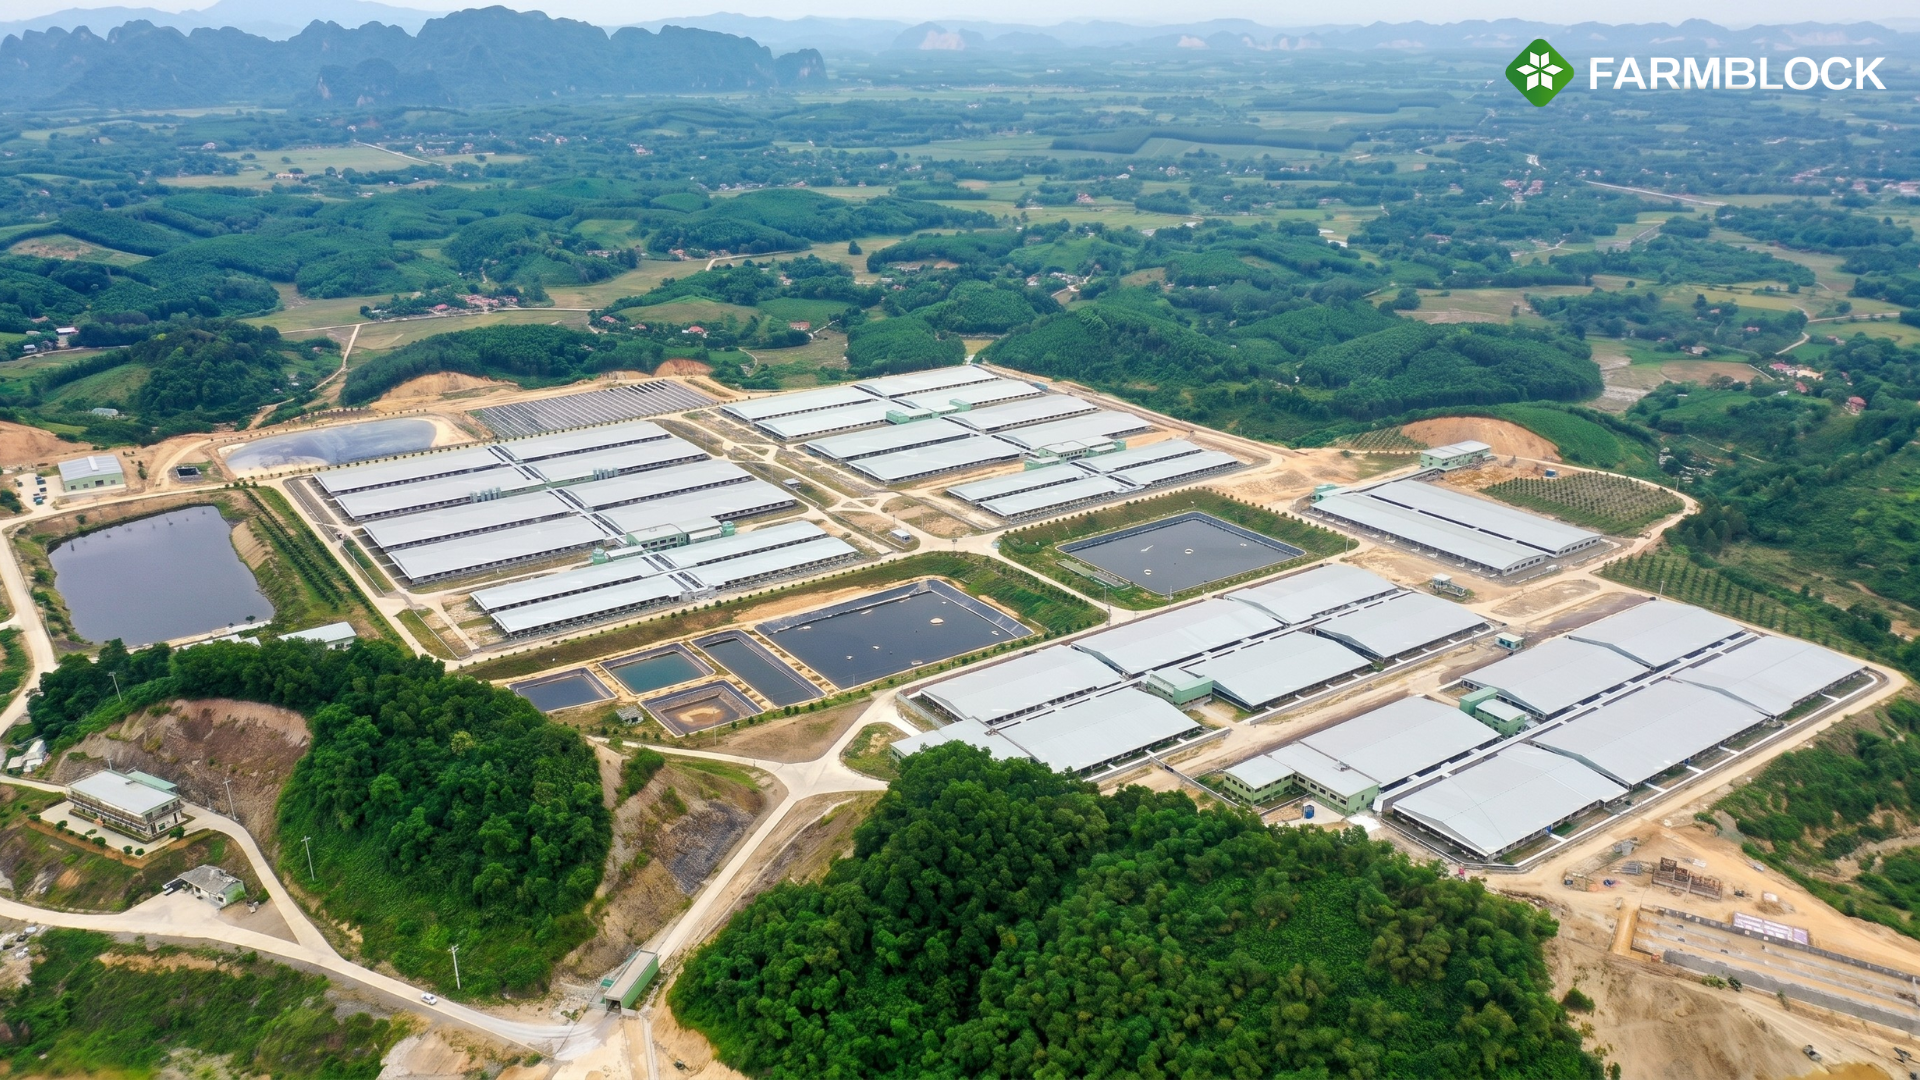
Ngân hàng tiến hành kiểm tra quy hoạch và định giá mảnh đất. Những tài sản nằm trong các mô hình vận hành chuyên nghiệp như Farmblock, với sổ đỏ riêng từng khu trồng từ 1.000m2, thường được đánh giá cao nhờ tính minh bạch và khả năng chuyển nhượng tự do.
Bước 3: Ký hợp đồng đặt cọc và hợp đồng tín dụng
Sau khi có thông báo cho vay từ ngân hàng, các bên tiến hành ký kết hợp đồng mua bán tại văn phòng công chứng. Ngân hàng sẽ giải ngân phong tỏa vào tài khoản của người bán cho đến khi thủ tục sang tên hoàn tất.
Bước 4: Đăng ký giao dịch bảo đảm
Sau khi hoàn tất thủ tục đăng ký quyền sử dụng đất, sổ đỏ sẽ được ngân hàng giữ làm tài sản thế chấp. Nhà đầu tư sẽ nhận được bản sao có chứng thực để sử dụng trong quá trình vận hành tài sản.
3. Bài toán dòng tiền: Vay vốn sao cho hiệu quả?
Một sai lầm phổ biến là vay vốn mua “đất chết” – loại tài sản không tạo ra dòng tiền ngay, dẫn đến áp lực lãi vay đè nặng. Xu hướng đầu tư 2024-2026 đang chuyển dịch sang các tài sản lõi có năng lực khai thác thực.
- Tránh rủi ro “Dòng tiền rỗng”: Thay vì mua đất chờ tăng giá ảo, nhà đầu tư nên chọn các mô hình tạo dòng tiền kép (dual cash flow).
- Tỷ suất sinh lời đối đầu lãi suất: Tại Farmblock, lợi nhuận ròng từ canh tác có thể đạt khoảng 505 triệu VNĐ/ha/năm (từ năm thứ 4), tương đương mức ROI vượt ngưỡng 20%/năm. Dòng tiền này đủ mạnh để bù đắp chi phí lãi vay và kiến tạo thặng dư tài chính bền vững.
4. Ưu điểm khi đầu tư vào tài sản có pháp lý minh bạch như Farmblock
Việc vay vốn sẽ trở nên đơn giản hơn khi tài sản có sự bảo chứng về hạ tầng và công nghệ:
- Quản trị bằng công nghệ 4.0: Hệ thống cảm biến IoT và Camera AI giúp nhà đầu tư (và cả ngân hàng) giám sát tài sản từ xa 24/7, đảm bảo giá trị tài sản được bảo toàn và phát triển.
- Đòn bẩy pháp lý: Sự ra đời của Luật Đất đai 2024 cho phép sử dụng đất nông nghiệp kết hợp đa mục đích, giúp mở rộng cơ hội khai thác dịch vụ Farmstay và tăng giá trị định giá tài sản khi thế chấp.
Kết luận
Thủ tục vay vốn mua đất thế chấp bằng chính tài sản mua là một công cụ tài chính mạnh mẽ nếu nhà đầu tư chọn đúng sản phẩm có giá trị thật và dòng tiền thực. Trong chu kỳ 2024-2026, việc sở hữu các “khu trồng” có sổ đỏ riêng với suất đầu tư linh hoạt (từ ~200 triệu VNĐ) chính là chìa khóa để nắm bắt cơ hội và tối ưu hóa lợi nhuận mà không quá phụ thuộc vào vốn tự có.
——————————————————————————–
Farmblock – Thấy tận mắt, tin tận tâm. Hành trình kiến tạo giá trị thực trên từng gốc cây.